主体工厂与独立核算分工并存模式的企业管理咨询策略
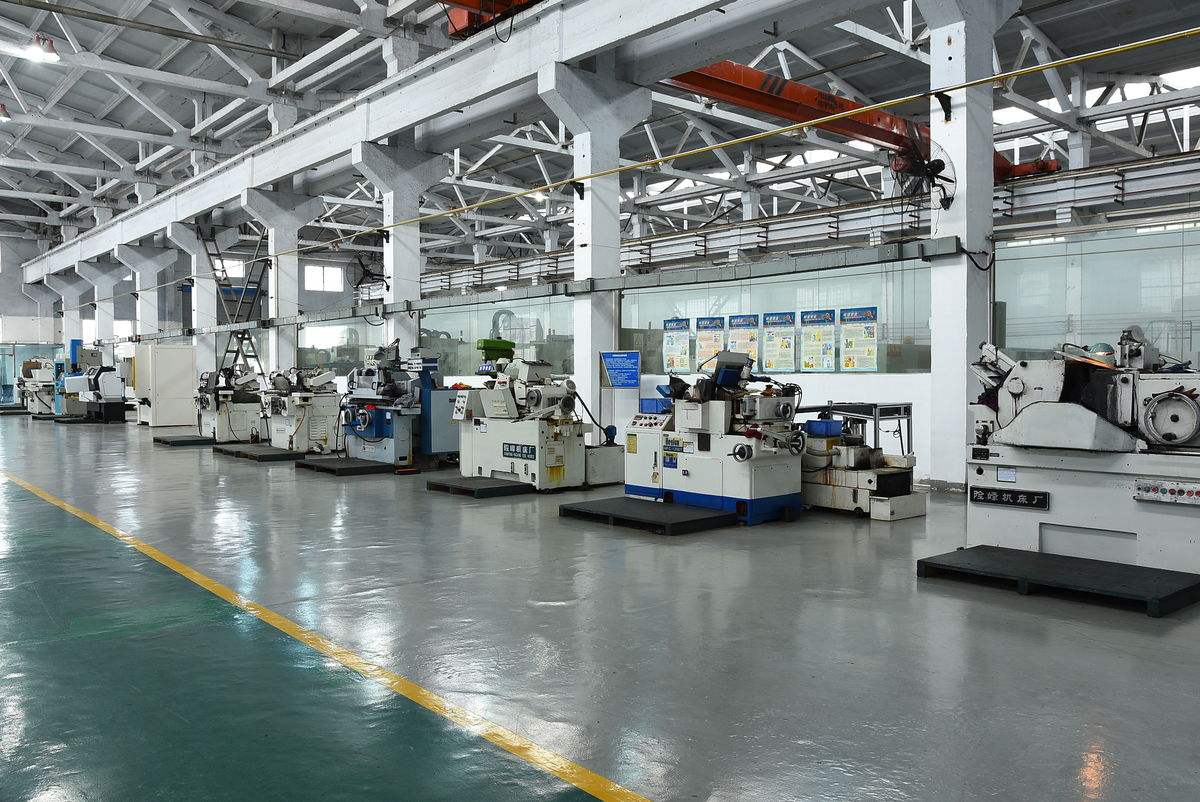
在当前的市场环境下,许多企业采用“一个主体工厂加一个独立核算分工”的运营模式。主体工厂通常承担核心产品的生产制造职能,而独立核算的分工单元则承担特定工序加工、零部件配套或专业服务职能。这种模式兼顾了规模制造优势与专业分工灵活性,但在管理咨询层面也面临一系列独特问题。本文围绕这一模式的特点、常见管理痛点,提出针对性的咨询策略和实施路径,为企业提升整体运营效率提供参考。
一、模式特点与咨询需求
主体工厂与独立核算分工并存,本质上是“集中生产+分散核算”的混合组织形态。主体工厂负责统筹核心产能、质量体系和供应链主链;独立核算单元则以内部结算或市场交易方式与主体工厂形成协作关系。该模式的优势在于分工明确、责任清晰,能够激发分工单元的积极性和成本意识。但也容易产生目标冲突、信息不对称、内部转移定价争议和资源协同不足等问题。企业管理咨询的重点在于理顺治理关系、优化核算机制、强化协同运营。
二、常见管理痛点
第一,目标不一致。主体工厂追求整体产能利用率和综合成本最优,而独立核算分工单元更关注自身利润和考核指标,容易在订单优先级、质量标准和交货节奏上产生分歧。
第二,内部转移定价机制不完善。若定价缺乏科学依据,会造成利益分配失衡,降低协作意愿,甚至出现“内部不如外部”的逆向选择。
第三,流程衔接不畅。主体工厂与分工单元之间的计划、物料、质量、设备等环节缺乏统一协调平台,信息传递滞后,导致库存积压或停工待料。
第四,绩效与财务透明度不足。独立核算要求收入、成本、费用清晰归集,但共用资源分摊、内部服务计量等方面的基础数据薄弱,影响核算准确性和考核公信力。
三、管理咨询策略与实施路径
(一)明确治理架构与权责边界
咨询顾问应协助企业厘清主体工厂与独立核算分工单元的法律关系和管理关系。明确双方在计划决策、质量控制、设备维护、安全环保等方面的权责清单。对涉及整体利益的事项,如产能分配、重大投资、客户订单排序,应由主体工厂统一协调,并以契约或内部协议形式固化。
(二)优化内部核算与转移定价体系
针对独立核算单元建立规范的内部结算制度,建议采用“标准成本+合理加成”或“市场价格参照”的定价方法,定期评审和调整。完善共用资源(水、电、气、场地、维修、检测)的计量和分摊规则,确保费用归集可追溯。建立内部争议仲裁机制,避免结算纠纷影响运营。
(三)加强计划协同与流程整合
推动建立统一的运营计划平台,将主体工厂的主生产计划与分工单元的产能计划、物料需求计划对接,实现滚动排产和异常预警。梳理跨组织业务流程,重点优化订单传递、质量检验、物料交接、设备共享等接口环节,减少非增值等待和重复作业。
(四)构建协同绩效管理体系
绩效考核应兼顾个体与整体。对独立核算单元,在考核利润、成本、质量、交付等指标的设置与主体工厂整体目标挂钩的协同指标,如整体订单达成率、内部客户满意度等。对管理团队增加跨单元协作评价,引导双方从“各自为战”转向“利益共同体”。
(五)强化财务与数据基础
提升财务核算精细化水平,明确内部收入、成本边界,建立分工单元独立报表与合并报表的对接规则。推进信息化系统建设,实现两主体之间业务流、资金流、信息流的一体化贯通,为主体内部分析与决策提供数据支撑。
四、咨询落地的关键要点
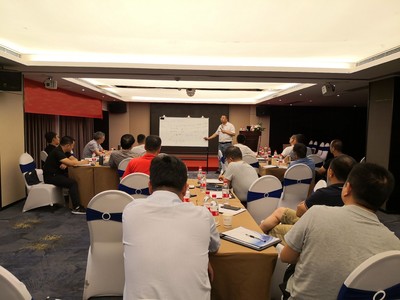
一是高层推动与共识构建。该模式涉及利益格局调整,咨询方案必须获得企业最高管理层的坚定支持,并通过工作坊、专题会等形式促成两方管理团队对目标和规则的共识。
二是制度先行、试点推进。先建立内部结算、计划协同和绩效协同等核心制度,选择一个核算单元或产品线先行试点,通过实践检验后再全面推广。
三是注重能力建设。为主营工厂管理者提供跨组织协调和经营分析培训,为独立核算单元管理者加强财务管理和合同意识培养,提升团队整体经营素质。
主体工厂与独立核算分工并存是集团公司和规模化制造企业常见的组织形态,其管理难点集中在利益协同与流程衔接上。企业管理咨询应从治理、核算、流程、绩效、数据五个维度系统切入,帮助企业在保持分工单元经营灵活性的强化主体工厂的统筹协调能力,实现整体价值最大化。通过方案设计、制度落地与能力建设的组合式服务,咨询机构可以成为该模式企业管理升级的战略合作伙伴。
如若转载,请注明出处:http://www.zhongguobbt.com/product/49.html
更新时间:2026-11-19 02:56:01